Domain marken-formate.de kaufen?
Wir ziehen mit dem Projekt
marken-formate.de um.
Sind Sie am Kauf der Domain
marken-formate.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain marken-formate.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Handbuch Coaching und Beratung, Fachbücher von Björn MiggeSeit über einem Jahrzehnt gibt Björn Migge mit diesem Handbuch einen einzigartigen Überblick über wichtige Praxismodelle, Methoden und Beratungsanlässe im Coaching und in der Beratung. Der breite theoretische Grundstock wird durch Übungen und umfangreiche Falldarstellungen vertieft. Dieses Standardwerk interessiert eine grosse Leserschaft, denn die Breite der Themen, Modelle und Methoden fürs Coaching sowie der sich daraus ergebende integrative Ansatz lassen sich bestens in die eigene Coachingarbeit übertragen. Die umfangreichen, oft sehr bewegenden Falldarstellungen gehen in die Tiefe der Coachingarbeit. Neu sind die Kapitel zu den Kernkompetenzen im Coaching sowie zum Online-Coaching. Die Stärken dieses Buches sind die vielen praktischen Anregungen und die Vermittlung des Verständnisses von praktischen Coachingproblemen und deren Lösung im Coachingalltag. Insgesamt ist Björn Migge ein Buch gelungen, das sich gleichermassen für das Lernen und die Praxis eignet.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische Beratung und Coaching, Fachbücher von Fabian GrolimundDie Beratungssituation unterscheidet sich deutlich von therapeutischen Settings. Insgesamt haben die Klienten, die eine Beratung aufsuchen, konkretere und abgegrenztere Probleme ohne Krankheitswert. Sie erwarten vom Berater, dass er sein Fachwissen einsetzt, fehlende Informationen liefert, Wege aufzeigt und ihnen dabei hilft, schwierige Entscheidungen zu treffen oder mit bestimmten Situationen besser zurechtzukommen. Dieses Handbuch vermittelt Ihnen alle grundlegenden und weiterführenden Kompetenzen zur Durchführung eines professionellen Beratungsgesprächs. Das Konzept dieses Buchs entstand an der Universität Fribourg, wo der Autor als Dozent zur psychologischen Beratung lehrte. Der Autor führt anschaulich und mit vielen Beispielen sowie praktischen Übungen durch die sechs Phasen jeder Beratung: Erstkontakt, Beziehungsaufbau, Zielanalyse, Problemanalyse, Lösungsentwicklung und Abschluss. Für die 3. Auflage wurde der Inhalt aktualisiert.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Coaching, Beratung und Gehirn, Fachbücher von Gerhard RothDas Buch beleuchtet das Thema Coaching aus neurobiologischer sowie psychologischer Perspektive und bietet fundierte Grundlagen für eine wirksame Beratungspraxis. Es erläutert Faktoren, welche die Entwicklung und Veränderbarkeit von Persönlichkeit sowie Erlebens- und Verhaltensweisen bedingen, und vermittelt ein tiefgreifendes Verständnis verschiedener Interventionsansätze und ihrer Wirkungsweise. Die wichtigste Aufgabe eines Coaches ist es, den Klienten dabei zu unterstützen, einschränkende Erlebens- und Verhaltensmuster zu erweitern. Die Autoren schildern, mit welchen neurowissenschaftlich fundierten Methoden dies in der beratenden Praxis gelingen kann. Das Buch wirft einen differenzierten Blick auf verschiedene Veränderungsebenen und -strategien sowie auf die Wirksamkeit von Coaching-Interventionen. Ein neurowissenschaftliches Standardwerk für qualitativ hochwertige Beratung. - Gerhard.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtshandbuch für Training, Beratung & Coaching, Fachbücher von Hans OlbertRechtshandbuch für Ausbildung, Beratung und Coaching: Das rechtliche Standardwerk für alle zentralen Rechtsgebiete der Weiterbildung. Mit regelmässigen Online-Updates und fast 100 rechtlich verbindlichen Artikeln.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Visualisieren in Workshops, Meetings und Präsentationen, Fachbücher von Sabine PeipeSpass beim Visualisieren und viele kreative und innovative Momente in Meetings und Workshops: Mit diesem Buch erfahren Sie, wie es geht. Sie lernen die Grundlagen des visuellen Vokabulars kennen und entwickeln Piktogramme für Workshops, Meetings und Präsentationen. Die Autorin zeigt, wie Sie pfiffige Flipchart- und Pinnwand-Präsentationen entwerfen und erstellen, mit denen Sie die Aufmerksamkeit und das Interesse Ihrer Mitarbeitenden und Ihres Teams wecken. Einige Visualisierungen sind Schritt für Schritt erklärt, sodass Sie diese in Ruhe nachzeichnen können. Weitere können Sie als Lernvideo online abrufen. Inhalte: - Visuelle Grundformen - Business-Symbole (Piktogramme) - Materialien und Anwendung - Präsentationen, Workshops, Meetings - Gestaltung Flipchart und Pinnwand Neu in der 2. Auflage: Visualisieren in virtuellen Terminen (Miro Board o.ä.).29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Coaching und Beratung, Fachbücher von Björn MiggeSeit über einem Jahrzehnt gibt Björn Migge mit diesem Handbuch einen einzigartigen Überblick über wichtige Praxismodelle, Methoden und Beratungsanlässe im Coaching und in der Beratung. Der breite theoretische Grundstock wird durch Übungen und umfangreiche Falldarstellungen vertieft. Dieses Standardwerk interessiert eine grosse Leserschaft, denn die Breite der Themen, Modelle und Methoden fürs Coaching sowie der sich daraus ergebende integrative Ansatz lassen sich bestens in die eigene Coachingarbeit übertragen. Die umfangreichen, oft sehr bewegenden Falldarstellungen gehen in die Tiefe der Coachingarbeit. Neu sind die Kapitel zu den Kernkompetenzen im Coaching sowie zum Online-Coaching. Die Stärken dieses Buches sind die vielen praktischen Anregungen und die Vermittlung des Verständnisses von praktischen Coachingproblemen und deren Lösung im Coachingalltag. Insgesamt ist Björn Migge ein Buch gelungen, das sich gleichermassen für das Lernen und die Praxis eignet.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Psychologische Beratung und Coaching, Fachbücher von Fabian GrolimundDie Beratungssituation unterscheidet sich deutlich von therapeutischen Settings. Insgesamt haben die Klienten, die eine Beratung aufsuchen, konkretere und abgegrenztere Probleme ohne Krankheitswert. Sie erwarten vom Berater, dass er sein Fachwissen einsetzt, fehlende Informationen liefert, Wege aufzeigt und ihnen dabei hilft, schwierige Entscheidungen zu treffen oder mit bestimmten Situationen besser zurechtzukommen. Dieses Handbuch vermittelt Ihnen alle grundlegenden und weiterführenden Kompetenzen zur Durchführung eines professionellen Beratungsgesprächs. Das Konzept dieses Buchs entstand an der Universität Fribourg, wo der Autor als Dozent zur psychologischen Beratung lehrte. Der Autor führt anschaulich und mit vielen Beispielen sowie praktischen Übungen durch die sechs Phasen jeder Beratung: Erstkontakt, Beziehungsaufbau, Zielanalyse, Problemanalyse, Lösungsentwicklung und Abschluss. Für die 3. Auflage wurde der Inhalt aktualisiert.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Coaching, Beratung und Gehirn, Fachbücher von Gerhard RothDas Buch beleuchtet das Thema Coaching aus neurobiologischer sowie psychologischer Perspektive und bietet fundierte Grundlagen für eine wirksame Beratungspraxis. Es erläutert Faktoren, welche die Entwicklung und Veränderbarkeit von Persönlichkeit sowie Erlebens- und Verhaltensweisen bedingen, und vermittelt ein tiefgreifendes Verständnis verschiedener Interventionsansätze und ihrer Wirkungsweise. Die wichtigste Aufgabe eines Coaches ist es, den Klienten dabei zu unterstützen, einschränkende Erlebens- und Verhaltensmuster zu erweitern. Die Autoren schildern, mit welchen neurowissenschaftlich fundierten Methoden dies in der beratenden Praxis gelingen kann. Das Buch wirft einen differenzierten Blick auf verschiedene Veränderungsebenen und -strategien sowie auf die Wirksamkeit von Coaching-Interventionen. Ein neurowissenschaftliches Standardwerk für qualitativ hochwertige Beratung. - Gerhard.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rechtshandbuch für Training, Beratung & Coaching, Fachbücher von Hans OlbertRechtshandbuch für Ausbildung, Beratung und Coaching: Das rechtliche Standardwerk für alle zentralen Rechtsgebiete der Weiterbildung. Mit regelmässigen Online-Updates und fast 100 rechtlich verbindlichen Artikeln.89,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
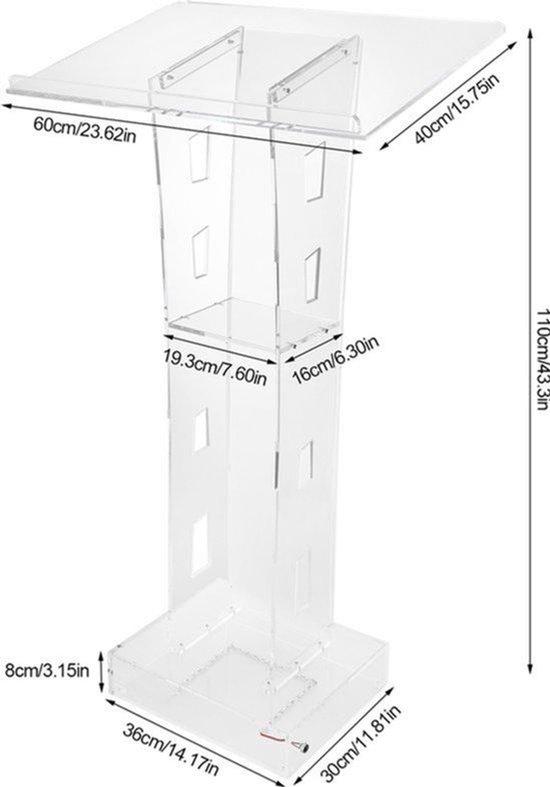
Präsentationspodium aus hellem Acryl - 110 cm Höhe - 12,3 kg Gewicht - Für Konferenzen und VeranstaltungenDieses klare Acryl-Präsentationspult ist ideal für Redner, die eine professionelle und stilvolle Plattform für Konferenzen, Veranstaltungen und Klassenzimmer suchen. Es bietet einen stabilen und geräumigen Ablagebereich für Skripte und Präsentationsmaterial. Eigenschaften: Material: Langlebiges und umweltfreundliches Acryl, verschleißfest und bruchsicher. Abmessungen: 110 cm Höhe, breites Ablagebrett von 23,62 x 15,74 Zoll. Stabilität: Erweiterte und verstärkte Basis mit Schraubbefestigung für maximale Stabilität. Design: Klar und transparent mit blauem LED-Licht für einen visuellen Effekt. Passt dieses Pult zu Ihnen? Dieses Pult eignet sich für eine stabile Unterlage und benötigt einen Platz von ca. 113x50x19 cm. Es ist geeignet für den Einsatz in gewerblichen und Bildungseinrichtungen, wo eine repräsentative Rednerplattform gewünscht ist. Für die Montage sind keine zusätzlichen Teile erforderlich. Das Pult ist nicht für den Einsatz im Freien oder für schwere industrielle Anwendungen402,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Narrative Ansätze in Beratung und Coaching, Fachbücher von Marc SchreiberIn Beratung und Coaching wird sehr häufig mit narrativen Ansätzen gearbeitet. Narrative Ansätze leiten Klient*innen dazu an, die eigene Biografie zu reflektieren und dadurch den Blick auf sich selbst sowie die eigene Identität in verschiedenen Lebensbereichen zu richten. Das vorliegende Buch beinhaltet verschiedene Methoden für die Anwendung der narrativen Psychologie in der Beratungspraxis. Dabei wird im ersten Teil des Buches das Modell der Persönlichkeits- und Identitätskonstruktion (MPI) als Grundlage für die narrativen Ansätze theoretisch hergeleitet. Auf der Basis des sozialen Konstruktionismus integriert das MPI Ansätze aus der Laufbahn- und Persönlichkeitspsychologie wie die Career Construction Theorie (CCT) von Savickas oder die Theorie der Persönlichkeits-System-Interaktionen (PSI-Theorie) von Kuhl sowie die drei Ebenen des Selbst nach McAdams: soziale*r Akteur*in, motivierte*r Agent*in und autobiografische*r Autor*in. Darüber hinaus nimmt das MPI Bezug zu den industriellen Revolutionen von Arbeiten 1.0 bis Arbeiten 4.0. Elf Kapitel mit narrativen Methoden für die Praxis vermitteln dazu im zweiten Teil des Buches anschauliche Beispiele für die Anwendung in Beratung und Coaching, jeweils strukturiert in einen spezifischen Theorieteil, der Erläuterung der Anwendung in der Praxis und einem Praxisbeispiel.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.